Votre entreprise est déclarée services à la personne. Vous tondez, taillez les haies et ramassez les feuilles chez des particuliers, qui comptent sur leur attestation fiscale en début d’année. La facture électronique en services à la personne ne fonctionne pas comme entre deux entreprises : vos clients ne recevront pas de facture « réforme », mais les données de vos ventes, elles, partiront vers l’administration. Voici ce qui change, et ce qui ne change pas.
Jardinier SAP et réforme de la facturation : ce qui vous concerne
Une entreprise de jardinage déclarée services à la personne est, en règle générale, assujettie à la TVA. Elle entre donc dans le champ de la réforme comme les autres. Trois dates à retenir :
- Depuis le 1er septembre 2026 : vous devez pouvoir recevoir les factures électroniques de vos fournisseurs (jardinerie, négoce, garage, loueur).
- Au 1er septembre 2027 : pour les PME et micro-entreprises, émission des factures électroniques vers les clients professionnels et transmission des données des ventes aux particuliers.
- Entre les deux : une saison pour organiser vos encaissements et votre fichier clients.
La transmission passe par une plateforme agréée (PA, anciennement appelée PDP), que vous choisissez sur la liste officielle publiée sur impots.gouv.fr.
Clients particuliers en jardinage, 2026 et 2027 : facture classique et e-reporting
Un particulier n’est pas assujetti à la TVA. Il ne reçoit donc pas de facture électronique au sens de la réforme. Vous continuez à lui remettre une facture classique, sur papier ou en PDF, avec les mentions habituelles. Rien ne change pour lui, ni dans sa boîte aux lettres ni dans ses e-mails.
Ce qui change, c’est votre côté. Les données des ventes aux particuliers relèvent du e-reporting : leur transmission à l’administration, par votre plateforme agréée, porte sur les opérations non couvertes par la facturation électronique entre assujettis. Et parce que vous vendez des prestations de services, les données de paiement sont aussi à transmettre. Pour une entreprise SAP dont la quasi-totalité du chiffre se fait avec des particuliers, le e-reporting est le cœur de la réforme.
À retenir : le particulier reçoit la même facture qu’avant ; c’est vous qui transmettez davantage de données. La fréquence et le contenu exact des transmissions dépendent de votre régime de TVA : faites-les préciser par votre expert-comptable.
Attestation fiscale et e-reporting : deux obligations distinctes
Chaque début d’année, vous remettez à vos clients particuliers une attestation fiscale qui récapitule les sommes payées pour les prestations éligibles. Elle leur permet de déclarer leur crédit d’impôt. Rappelons-en le cadre : le crédit d’impôt concerne les petits travaux de jardinage réalisés par une entreprise déclarée services à la personne, sous conditions et dans la limite des plafonds en vigueur ; il est de 50 % des dépenses, et pour les petits travaux de jardinage le plafond est de 5 000 € de dépenses par an et par foyer, soit 2 500 € de crédit. La création paysagère et l’élagage en sont généralement exclus.
L’attestation fiscale et le e-reporting ne se remplacent pas l’un l’autre. L’attestation s’adresse à votre client, une fois par an. Le e-reporting s’adresse à l’administration, au fil de l’année. Mais ils partent des mêmes données : vos factures et vos encaissements. Si les deux sont tenus au même endroit, il n’y a pas de double saisie et les chiffres concordent. Si l’attestation se fait dans un tableur en janvier, à partir de relevés bancaires, vous multipliez les risques d’écart.
Distinguer les prestations éligibles des autres
Une même visite peut mêler une tonte (petits travaux de jardinage) et la plantation d’une haie neuve, qui relève plutôt de la création. Sur la facture comme sur l’attestation, les deux doivent apparaître séparément. C’est aussi une question de TVA : les petits travaux de jardinage relèvent en principe du taux normal de 20 %, y compris en services à la personne, et certains cas particuliers peuvent relever d’un autre taux sous conditions. Ne tranchez pas seul : votre expert-comptable valide le traitement de chaque type de prestation.
Jardilys
Factures, CESU et attestation fiscale au même endroit
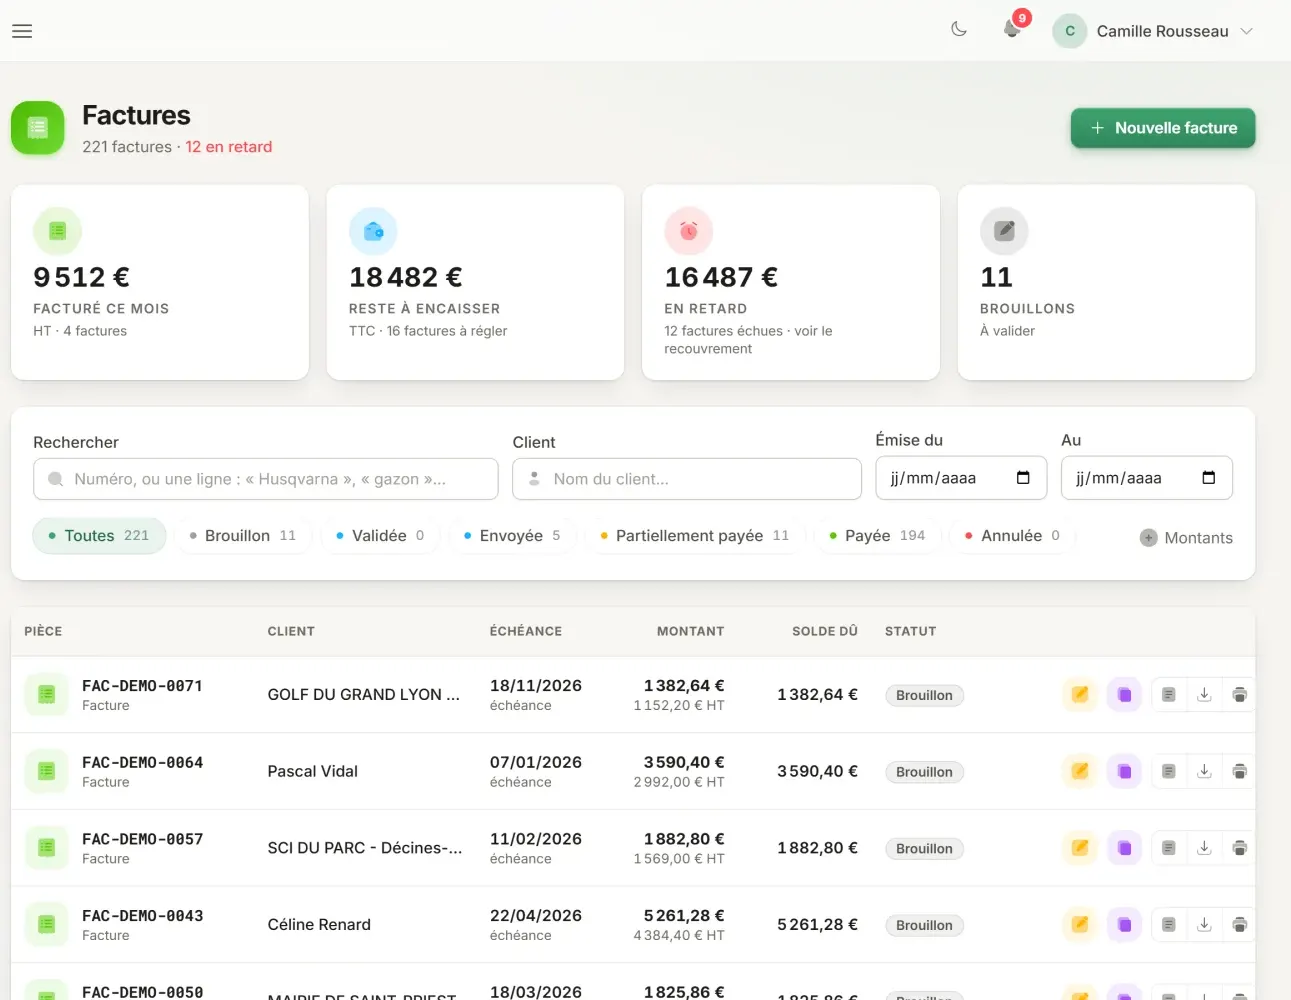
Dans Jardilys, les prestations éligibles au crédit d’impôt sont identifiées sur les devis et les factures. Le paiement par CESU est enregistré avec les autres moyens de paiement, et l’attestation fiscale annuelle est générée et envoyée à chaque client particulier.
- Factures au format Factur-X, prêtes pour l’obligation de facturation électronique.
- Relances automatiques et suivi du reste à encaisser.
CESU et facture électronique : un encaissement comme un autre
Beaucoup de clients en services à la personne règlent tout ou partie de leurs prestations par CESU préfinancé, souvent fourni par leur employeur ou leur comité social et économique. Pour la réforme, un règlement par CESU reste un paiement : il fait partie des données de paiement à transmettre pour les prestations de services, comme un virement, un chèque ou une carte.
Le piège classique est le CESU reçu en fin de tournée, glissé dans une enveloppe et saisi trois semaines plus tard, ou jamais. Avec la réforme, cet encaissement oublié devient aussi une donnée manquante. Une règle simple : chaque paiement est enregistré contre sa facture le jour où il arrive, quel que soit le moyen.
| Moyen de paiement | À enregistrer | Point de vigilance |
|---|---|---|
| CESU préfinancé | Montant, date, facture concernée | Délai entre réception des titres et encaissement effectif |
| Carte, par lien de paiement | Montant, date | Rapprocher le paiement de la bonne facture |
| Chèque, virement | Montant, date | Paiements groupés pour plusieurs mois de contrat |
Et si vous avez aussi des clients professionnels ?
Certaines entreprises de jardinage interviennent à la fois chez des particuliers et pour un syndic, une agence immobilière ou un gîte. Deux points d’attention :
- Le statut SAP : une entreprise déclarée services à la personne est en principe soumise à une condition d’activité exclusive, avec des possibilités de dispense selon les structures. Vérifiez avec votre expert-comptable comment vos clients professionnels s’articulent avec votre déclaration.
- La facture électronique : pour un client professionnel assujetti établi en France, la facture devra être émise sous forme électronique au 1er septembre 2027, avec ses nouvelles mentions, dont le SIREN du client.
Prenons un exemple, à titre d’illustration : une entreprise de deux jardiniers, quatre-vingts clients particuliers et un gîte rural sous contrat, en supposant que son expert-comptable a validé ce montage. Ses quatre-vingts clients particuliers reçoivent leurs factures classiques et leur attestation ; le gîte reçoit des factures électroniques par la plateforme ; et toutes les données remontent par le même canal.
Facture électronique et services à la personne : quatre gestes pour se préparer
Choisir une plateforme agréée
Elle reçoit vos factures fournisseurs dès maintenant et transmettra votre e-reporting en 2027.
Centraliser factures et paiements
Une seule source pour les factures, les CESU, les cartes et les chèques.
Classer les prestations
Éligibles au crédit d’impôt ou non, avec le taux de TVA validé par votre expert-comptable.
Qualifier les rares clients professionnels
SIREN, adresse du site entretenu, compatibilité avec votre déclaration SAP.
Pour l’outil, la page logiciel services à la personne jardinage détaille ce que Jardilys prend en charge, et la page attestation fiscale services à la personne jardinage explique la génération des attestations. La vue d’ensemble de la réforme est sur la page facturation électronique 2026.
Questions fréquentes
Mes clients particuliers vont-ils recevoir des factures électroniques ?
Non. Un particulier n’est pas concerné par la facture électronique de la réforme. Vous continuez à lui remettre une facture classique, papier ou PDF. En revanche, à partir du 1er septembre 2027 pour les PME et micro-entreprises, les données de ces ventes et les données de paiement devront être transmises à l’administration par e-reporting, via votre plateforme agréée.
L'attestation fiscale remplace-t-elle le e-reporting ?
Non. L’attestation fiscale est destinée à votre client, pour qu’il déclare son crédit d’impôt sur les petits travaux de jardinage. Le e-reporting est destiné à l’administration et porte sur toutes vos ventes aux particuliers. Les deux partent des mêmes factures et des mêmes encaissements : tenez-les au même endroit pour qu’ils concordent.
Un paiement en CESU doit-il être déclaré dans le e-reporting ?
Pour les prestations de services, les données de paiement font partie du e-reporting. Un règlement par CESU préfinancé est un paiement comme un autre : il doit être enregistré contre sa facture, avec sa date. Les modalités précises de transmission dépendent de votre régime de TVA : faites-les confirmer par votre expert-comptable.
Le crédit d'impôt change-t-il avec la réforme ?
La réforme de la facturation électronique ne modifie pas le crédit d’impôt lui-même. Il reste de 50 % des dépenses, dans la limite, pour les petits travaux de jardinage, de 5 000 € de dépenses par an et par foyer. Il concerne les prestations réalisées par une entreprise déclarée services à la personne, sous conditions ; la création paysagère et l’élagage en sont généralement exclus.
Particuliers, CESU et attestations, sans double saisie
Nous vous montrons le parcours complet, du devis à l'attestation fiscale, en démonstration.