« Vous ne pouvez pas me faire la TVA à 10 % ? » La question revient chaque printemps, souvent chez des clients qui ont fait refaire leur salle de bains au taux réduit. Pour la TVA des travaux de jardinage, la réponse est en principe non : l’entretien et l’aménagement des jardins relèvent du taux normal. Il existe quelques cas particuliers, notamment autour de l’élagage, mais ils sont étroits. Voici le principe, les exceptions à vérifier et la présentation de vos factures.
Prudence : ce guide présente les règles générales à la date de rédaction (octobre 2026). Il ne remplace pas l’avis de votre expert-comptable, qui reste la bonne personne pour trancher un cas particulier, ni la documentation officielle publiée sur impots.gouv.fr.
Le principe : la TVA à 20 % pour les travaux de jardinage
Les petits travaux de jardinage relèvent en principe du taux normal de 20 %. C’est le cas de la tonte, de la taille de haies et d’arbustes, du débroussaillage, du ramassage des feuilles ou du désherbage des massifs. Le fait d’être déclaré services à la personne n’y change rien : le client peut bénéficier d’un crédit d’impôt sous conditions, mais votre facture reste en principe au taux normal. Ce sont deux sujets distincts : voyez notre guide sur le crédit d’impôt pour le jardinage.
La doctrine fiscale exclut également du taux réduit les travaux d’aménagement et d’entretien des espaces verts, même autour d’une maison ancienne. Sont notamment cités les allées qui relient seulement l’habitation au jardin, les constructions de jardin comme les abris ou les serres, et les installations d’arrosage des espaces verts.
TVA paysagiste à 20 % : le tableau des cas courants
Voici comment se présentent, en principe, les prestations les plus fréquentes. La dernière colonne indique ce qu’il faut vérifier avant de s’écarter du taux normal.
| Prestation | Taux en principe | À vérifier |
|---|---|---|
| Tonte, taille de haies, débroussaillage, ramassage de feuilles | 20 % | Rien de particulier, y compris en services à la personne |
| Création de massifs, plantation, pose de gazon | 20 % | Espaces verts exclus du taux réduit |
| Installation d’arrosage automatique du jardin | 20 % | Espaces verts exclus du taux réduit |
| Abri de jardin, serre, éléments de décoration | 20 % | Constructions de jardin exclues |
| Élagage ou abattage d’agrément dans le jardin | 20 % | Taux normal s’il n’est pas lié à des travaux sur le logement |
| Élagage ou abattage préalable à des travaux d’entretien d’un logement de plus de deux ans | Peut relever de 10 % | Conditions strictes, à faire valider |
Dès qu’un chantier mélange plusieurs natures de travaux, faites valider la ventilation par votre expert-comptable.
TVA de l’élagage à 10 % : les cas à vérifier
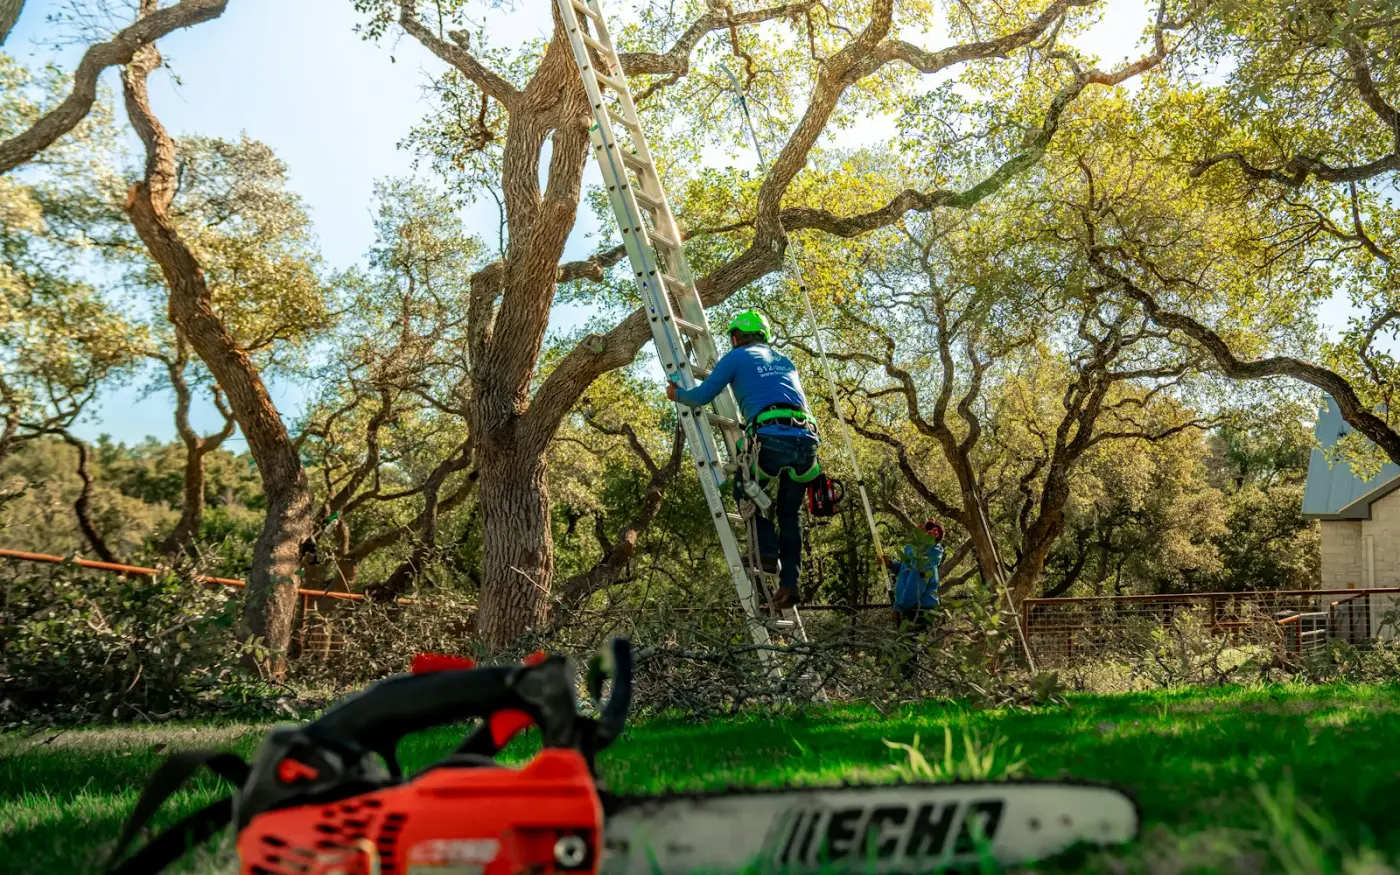
Le taux intermédiaire de 10 % s’applique, sous conditions, aux travaux d’amélioration, d’aménagement et d’entretien portant sur des logements achevés depuis plus de deux ans. Les arbres du jardin n’en font pas partie en tant que tels. Selon la doctrine administrative, des travaux d’abattage, de tronçonnage, d’élagage ou d’enlèvement d’arbres peuvent toutefois en relever lorsqu’ils sont le préalable nécessaire à des travaux d’entretien sur le logement lui-même, ses dépendances, sa voie d’accès principale, ses murs de clôture ou son portail. Sur le devis, un logiciel pour grimpeur élagueur permet de garder ces lignes séparées de l’élagage d’agrément, chacune avec son propre taux.
Pour fixer les idées, prenons deux situations fictives. Dans la première, un client veut alléger un chêne qui fait de l’ombre à sa terrasse : c’est de l’entretien d’espace vert, au taux normal. Dans la seconde, des branches reposent sur une toiture qui doit être réparée, et l’élagage est indispensable pour que le couvreur intervienne : on se trouve dans le cas que vise la doctrine, sous réserve des autres conditions et des justificatifs demandés au client. Entre les deux, c’est votre expert-comptable qui tranche, pas l’envie du client de payer moins.
Sur le devis, décrivez précisément la raison de l’intervention et séparez les lignes qui relèveraient d’un taux différent. Les conseils de rédaction propres à ces chantiers sont dans notre guide du devis d’élagage.
Franchise en base de TVA : le jardinier qui ne facture pas de TVA
Beaucoup de jardiniers qui démarrent seuls, en entreprise individuelle, relèvent de la franchise en base de TVA. C’est un régime fiscal, distinct du statut social : selon la MSA, l’entretien de jardins relève du régime agricole, quel que soit le régime de TVA. Tant que leur chiffre d’affaires reste sous un seuil fixé par la loi, ils ne facturent pas de TVA et ne la reversent pas. Le seuil applicable évolue : vérifiez celui en vigueur sur le site des impôts ou auprès de votre expert-comptable.
- La facture porte la mention « TVA non applicable, art. 293 B du CGI ».
- En contrepartie, la TVA payée sur vos achats, tondeuse ou fourgon compris, n’est en principe pas récupérable.
- En cas de dépassement du seuil, la TVA devient due selon des règles de calendrier précises : anticipez avec votre conseil, car vos prix TTC devront changer.
Depuis le 1er septembre 2026, même en franchise, vous devez pouvoir recevoir des factures électroniques de vos fournisseurs. Voyez notre dossier sur l’obligation de réception des factures électroniques.
Le taux de TVA de l’entretien de jardin sur la facture
Quel que soit le taux de TVA de l’entretien de jardin retenu, la facture doit permettre de le lire sans ambiguïté :
- Le prix unitaire HT, le taux et le montant de TVA, le total TTC.
- Une ventilation par taux si plusieurs taux coexistent sur la même facture.
- Pour une prestation de services, la TVA est en principe exigible à l’encaissement ; si vous avez opté pour le paiement d’après les débits, la facture doit le mentionner.
- À partir de l’émission électronique obligatoire pour les PME, au 1er septembre 2027, la nature de l’opération (prestation de services, livraison de biens ou les deux) devra aussi figurer.
Les mentions qui doivent déjà figurer sur vos devis sont rappelées dans notre guide sur les mentions obligatoires du devis de jardinage.
Les erreurs de TVA les plus fréquentes chez les jardiniers
- Appliquer 10 % à tout élagage chez un particulier parce que la maison est ancienne.
- Laisser une facture mélanger plusieurs taux sans ventilation lisible.
- Dépasser le seuil de franchise en cours d’année sans s’en apercevoir.
Des devis et factures cohérents, du chiffrage à l’encaissement
Dans Jardilys, la facture part du devis signé ou du contrat, sans ressaisie : ce qui a été validé au moment du chiffrage se retrouve tel quel sur la facture. Les factures sont produites au format Factur-X, prêtes pour l’obligation de facturation électronique, et le tableau de bord suit le chiffre d’affaires, les encaissements et le reste à encaisser. Pour une entreprise en franchise en base de TVA, Jardilys ajoute de lui-même la mention de l’article 293 B. Si vous êtes déclaré services à la personne, les prestations éligibles au crédit d’impôt sont identifiées sur les devis et les factures, ce qui évite de confondre les deux sujets devant le client.
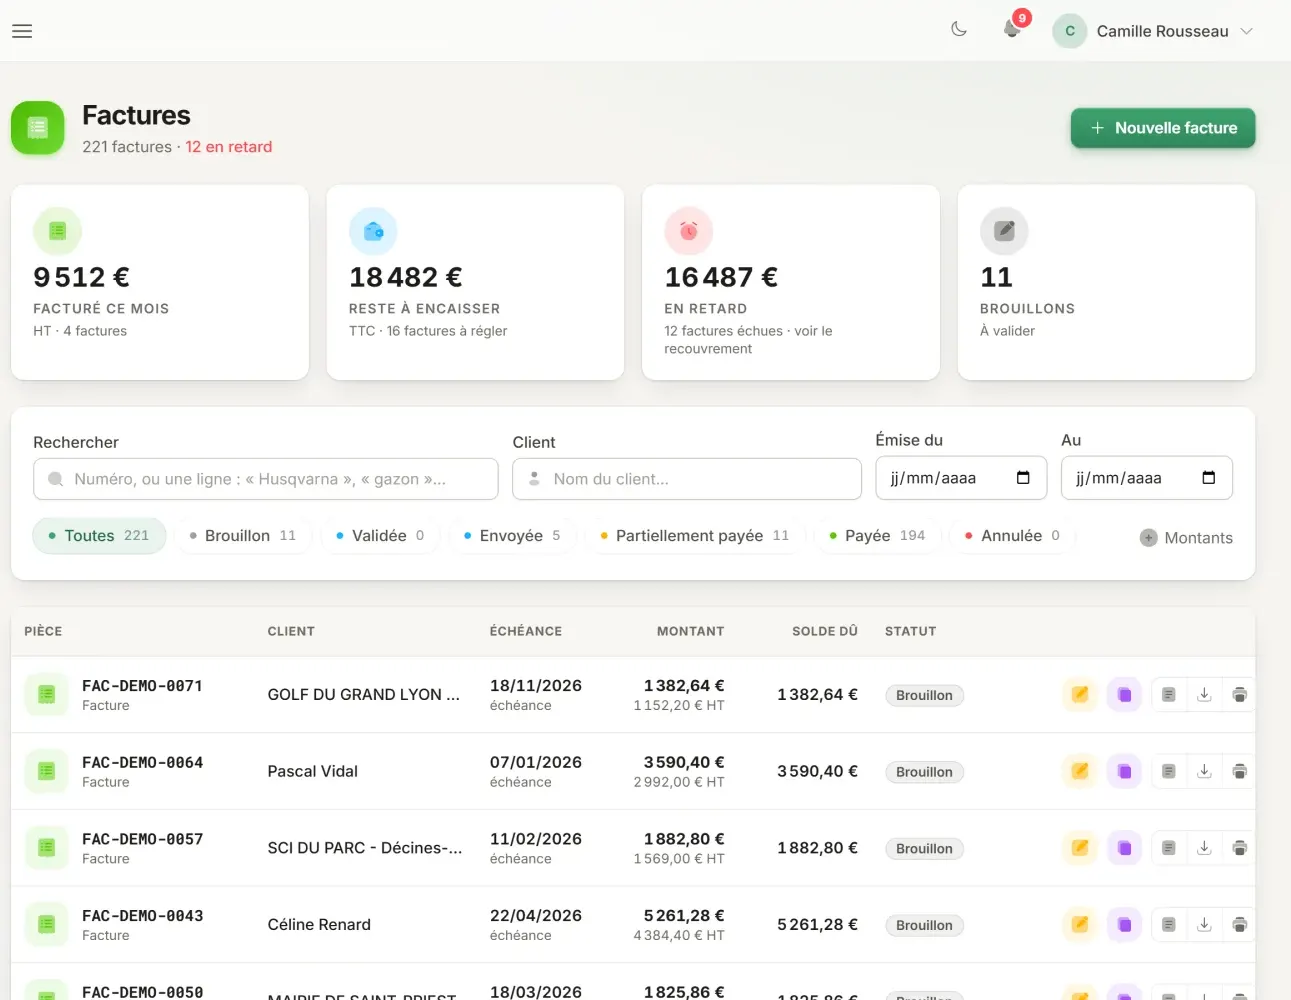
Un logiciel de facturation pour société de jardinage ne décide pas du taux à votre place, mais il évite les erreurs de recopie entre devis et facture. La question du taux se règle avec votre expert-comptable ; les autres sujets de gestion courante sont traités dans nos guides pour les entreprises de jardinage, du devis à la relance.
Questions fréquentes sur la TVA en jardinage
Quel est le taux de TVA pour l'entretien d'un jardin ?
En principe, l’entretien d’un jardin relève du taux normal de 20 % : tonte, taille de haies, débroussaillage, ramassage de feuilles, désherbage. La doctrine fiscale exclut les espaces verts du taux réduit applicable à certains travaux dans les logements anciens. Le statut de services à la personne ne modifie pas ce taux. Pour un cas particulier, demandez l’avis de votre expert-comptable.
Peut-on facturer un élagage avec une TVA à 10 % ?
Seulement dans des cas précis. Selon la doctrine administrative, l’élagage ou l’abattage peut relever du taux de 10 % lorsqu’il est le préalable nécessaire à des travaux d’entretien sur un logement achevé depuis plus de deux ans, ses dépendances ou ses accès, sous conditions. Un élagage d’agrément dans le jardin reste au taux normal. Faites valider chaque situation avant d’établir le devis.
Un jardinier qui travaille seul doit-il facturer la TVA ?
Pas s’il relève de la franchise en base, c’est-à-dire tant que son chiffre d’affaires reste sous le seuil légal en vigueur. Ses factures portent alors la mention « TVA non applicable, art. 293 B du CGI ». Au-delà du seuil, la TVA devient due. Vérifiez le seuil applicable cette année sur impots.gouv.fr ou auprès de votre expert-comptable.
Les services à la personne bénéficient-ils d'une TVA réduite en jardinage ?
En principe non : les petits travaux de jardinage restent au taux normal de 20 %, même réalisés par une entreprise déclarée services à la personne. L’avantage pour le client est ailleurs : un crédit d’impôt sous conditions et dans la limite des plafonds en vigueur. Ne promettez pas de taux réduit à un client sur cette seule base.
Des factures justes du devis à l'encaissement
En démonstration, nous partons d'un devis signé pour arriver à une facture au format Factur-X.