Une facture de tonte partie en PDF à un syndic, un mois de ventes aux particuliers jamais transmis : que risquez-vous ? La sanction en facturation électronique est prévue par les textes, avec des montants précis et une tolérance pour le premier manquement. Pour une entreprise du paysage, le risque se mesure surtout en nombre de factures. Voici les montants prévus, la logique de la tolérance et la manière de rester à l’abri.
Avertissement : les montants ci-dessous sont présentés selon les textes en vigueur à la date de rédaction (octobre 2026). Ils pourraient évoluer. Référez-vous à impots.gouv.fr et à votre expert-comptable avant toute décision.
Les sanctions de la facturation électronique prévues par les textes
Deux manquements distincts sont visés. Le premier concerne la facture elle-même, le second la transmission des données.
| Manquement | Amende prévue | Plafond |
|---|---|---|
| Facture non émise sous forme électronique alors qu’elle aurait dû l’être | 50 € par facture | 15 000 € par an |
| Défaut de transmission des données de e-reporting | 500 € par manquement | Voir les textes sur impots.gouv.fr |
Selon les textes en vigueur à la date de rédaction, une tolérance s’appliquerait au premier manquement, à condition qu’il soit régularisé.
L’amende pour facture non électronique : un calcul par facture
Le point qui compte pour une entreprise d’entretien, c’est que l’amende serait calculée par facture. Or vos contrats génèrent beaucoup de factures, souvent de petits montants.
Prenons une hypothèse, présentée comme un exemple et non comme un cas réel : une entreprise de quatre jardiniers facture chaque mois douze clients professionnels sous contrat (syndics, agences, entreprises). À partir de septembre 2027, si elle continue d’envoyer ces factures en PDF par e-mail, cela fait douze factures non conformes par mois. Avec 50 € par facture, l’exposition théorique serait de 600 € par mois, et le plafond annuel de 15 000 € ne jouerait que pour des volumes bien plus importants.
Le montant reste modeste au regard d’un chiffre d’affaires annuel. Le vrai coût est ailleurs : un client professionnel qui ne peut pas intégrer une facture PDF risque de la bloquer, donc de vous payer en retard. Le risque commercial précède le risque fiscal.
Quelles factures sont concernées ?
Seules les factures qui doivent être électroniques, c’est-à-dire celles adressées à des clients professionnels assujettis établis en France, une fois l’obligation d’émission entrée en vigueur pour votre entreprise. Les factures remises à vos clients particuliers restent des factures classiques : elles ne peuvent pas être sanctionnées à ce titre, puisqu’elles ne relèvent pas de l’obligation d’émission électronique. Elles relèvent, en revanche, du e-reporting.
La pénalité e-reporting : le risque des entreprises qui travaillent pour les particuliers
Pour la plupart des jardiniers, l’essentiel du chiffre d’affaires vient des particuliers. Ces ventes ne donnent pas lieu à une facture électronique, mais leurs données doivent être transmises à l’administration par e-reporting, ainsi que les données de paiement pour les prestations de services.
La pénalité prévue serait de 500 € par manquement à cette obligation de transmission. Une transmission oubliée, une période non déclarée : c’est là que se situe l’exposition d’une entreprise de jardinage à domicile. La fréquence des transmissions dépend de votre régime de TVA ; votre expert-comptable vous indiquera la vôtre.
La tolérance du premier manquement : comment elle fonctionne
Les textes prévoient une tolérance : le premier manquement ne serait pas sanctionné s’il est régularisé. L’esprit est clair. L’administration accepte qu’une entreprise se trompe une fois pendant la mise en place, à condition qu’elle corrige.
- La tolérance porte sur un premier manquement, pas sur une période entière d’erreurs.
- Elle suppose une régularisation : réémettre la facture dans le bon format, transmettre les données manquantes.
- Elle ne protège pas d’un manquement répété ni d’une absence complète de mise en conformité.
Les conditions précises de la régularisation sont fixées par les textes : vérifiez-les sur impots.gouv.fr ou auprès de votre expert-comptable le moment venu. Autrement dit, compter sur la tolérance n’est pas une stratégie. C’est un filet pour l’erreur ponctuelle.
Les risques pour une TPE du paysage, au-delà des amendes
Les sanctions fiscales ne sont qu’une partie du tableau. Pour une petite entreprise de jardinage, les conséquences pratiques d’une préparation tardive pèsent souvent plus lourd :
- Des factures bloquées : le service comptable d’un client professionnel qui travaille avec sa plateforme peut refuser un PDF.
- Des encaissements retardés : une facture à réémettre, c’est un délai de paiement qui repart.
- Des marchés fragilisés : un syndic ou une entreprise qui gère des dizaines de fournisseurs privilégiera ceux dont les factures arrivent sans manipulation.
- Du temps perdu en fin de mois : corriger à la main des factures de contrat, au moment où il faudrait préparer le planning d’hivernage.
Pilotage
Voir d'un coup d'œil ce qui est facturé et encaissé
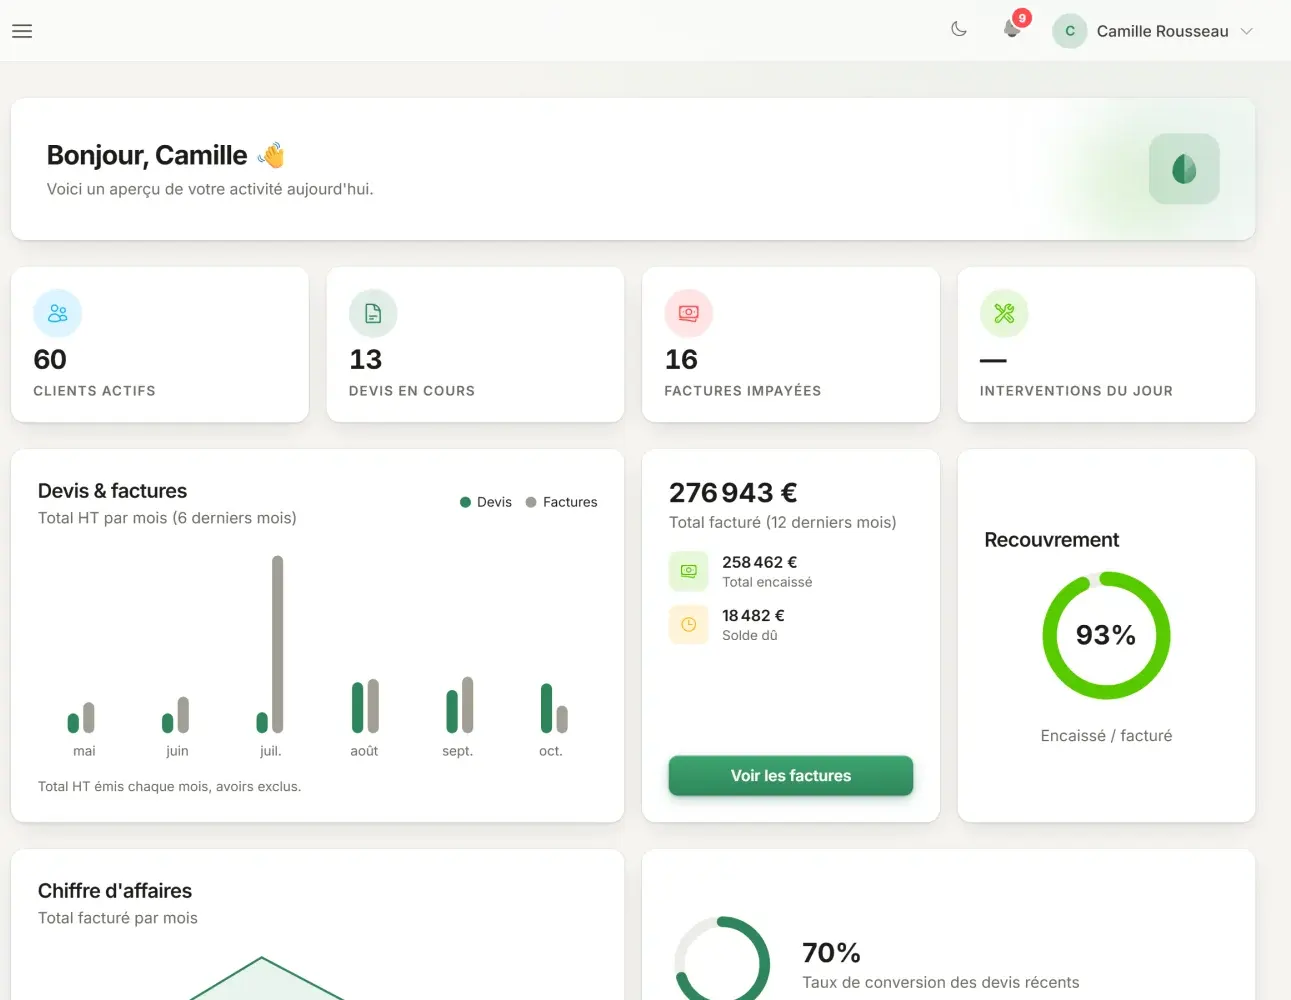
Le tableau de bord de Jardilys montre le chiffre d’affaires, les encaissements et le taux de transformation des devis. Les factures, elles, sont produites au format Factur-X, prêtes pour l’obligation de facturation électronique. Reste la question du logiciel pour la facture électronique de 2027 : il doit produire un format structuré, porter les nouvelles mentions et dater chaque encaissement.
- Factures de contrat générées au forfait ou au passage effectué, sans doublon.
- Suivi du recouvrement et du reste à encaisser.
Comment éviter toute sanction de facturation électronique
Le moyen le plus sûr d’éviter l’amende est de rendre l’erreur difficile. Quatre habitudes suffisent :
Une seule source pour toutes les factures
Pas de facture faite à part dans un tableur pour un client pressé. Tout passe par le même outil, au format structuré.
Des clients qualifiés
Chaque client est identifié comme particulier, professionnel ou public, avec son SIREN quand il en a un. C’est ce qui aiguille la facture.
Des encaissements enregistrés
Les données de paiement font partie du e-reporting des prestations de services. Un chèque non saisi est une donnée manquante.
Un contrôle mensuel
Une fois par mois, vérifiez avec votre plateforme agréée que tout est parti, et corrigez sans attendre.
Pour la marche à suivre complète, la page se préparer à la facturation électronique propose une checklist en six étapes. Le rôle de la plateforme agréée y est aussi expliqué. Pour l’outil lui-même, voyez la page logiciel de facturation pour société de jardinage, et pour la vue d’ensemble, la page facturation électronique 2026.
Questions fréquentes
Quelle est l'amende pour une facture non électronique ?
Selon les textes en vigueur à la date de rédaction, l’amende prévue serait de 50 € par facture qui aurait dû être émise sous forme électronique, plafonnée à 15 000 € par an. Elle ne concerne que les factures entre professionnels assujettis établis en France, une fois l’obligation d’émission applicable à votre entreprise, soit le 1er septembre 2027 pour les PME et micro-entreprises.
Quelle est la pénalité pour un oubli de e-reporting ?
Les textes prévoient une amende de 500 € par manquement à l’obligation de e-reporting, avec une tolérance pour le premier manquement s’il est régularisé. Pour une entreprise de jardinage qui travaille surtout pour des particuliers, c’est le risque principal. Vérifiez la fréquence de transmission applicable à votre régime de TVA avec votre expert-comptable.
La tolérance du premier manquement s'applique-t-elle chaque année ?
Les textes parlent d’une tolérance pour le premier manquement, sous réserve de régularisation. Il serait imprudent d’y voir un droit à l’erreur renouvelable. Les modalités exactes relèvent des textes et de leur interprétation par l’administration : consultez impots.gouv.fr ou votre expert-comptable avant de vous appuyer dessus.
Peut-on être sanctionné dès 2026 ?
Pour une PME ou une micro-entreprise du paysage, l’obligation d’émission et de e-reporting commence au 1er septembre 2027 : les amendes liées à l’émission ne la concernent donc pas avant cette date. Depuis septembre 2026, vous devez en revanche pouvoir recevoir des factures électroniques. Mettez cette période à profit pour tester vos circuits.
Zéro facture hors format en 2027
Nous vous montrons comment Jardilys produit toutes vos factures au format Factur-X, en démonstration.