Une facture de jardinier comporte déjà une longue liste d’informations obligatoires. La réforme de la facturation électronique en ajoute quatre. Les nouvelles mentions obligatoires sur la facture ne demandent pas de refaire tous vos modèles, mais elles obligent à disposer d’informations que l’on n’avait pas toujours sous la main, à commencer par le SIREN de vos clients professionnels. Voici les mentions classiques, les nouvelles, puis une facture d’entretien de jardin commentée ligne par ligne.
Les mentions classiques, toujours obligatoires
Rien ne disparaît. Les informations que vous faites déjà figurer restent exigées, que la facture soit électronique ou non. Les principales :
- votre identité : nom ou dénomination, adresse, numéro SIREN, et numéro de TVA intracommunautaire si vous facturez la TVA ;
- le nom et l’adresse du client ;
- la date d’émission et un numéro unique, dans une séquence chronologique continue ;
- la date ou la période de réalisation de la prestation ;
- la désignation précise de chaque prestation ou fourniture, la quantité, le prix unitaire hors taxes ;
- le taux et le montant de TVA, les totaux hors taxes et toutes taxes comprises, les éventuelles remises ;
- la date d’échéance, les conditions d’escompte, le taux des pénalités de retard ;
- pour un client professionnel, l’indemnité forfaitaire de 40 € pour frais de recouvrement ;
- en franchise en base, la mention « TVA non applicable, art. 293 B du CGI ».
Selon votre forme juridique et votre activité, d’autres mentions peuvent s’ajouter. Votre expert-comptable reste la bonne personne pour valider votre modèle. Sur l’échéance elle-même, entre professionnels, le délai de paiement est en principe de 60 jours à compter de la date d’émission, ou de 45 jours fin de mois si c’est convenu : notre guide sur les délais de paiement d’une facture détaille ces règles.
Les nouvelles mentions obligatoires sur la facture électronique
Elles accompagnent la généralisation de la facture électronique. Pour une PME ou une micro-entreprise du paysage, l’objectif est de les avoir en place avant l’émission obligatoire du 1er septembre 2027. Rien n’empêche de les ajouter dès maintenant : vos modèles seront prêts, et vos clients s’y habitueront. Un logiciel de facturation conforme à la réforme doit savoir les faire figurer sur chaque facture, encore faut-il que la fiche client contienne le SIREN.
Le SIREN du client sur la facture
C’est la mention qui demande le plus de travail préparatoire. Le SIREN de votre client professionnel permet à sa plateforme de recevoir la facture, grâce à l’annuaire. Vous le trouverez sur ses propres documents commerciaux, ou en le lui demandant au moment du devis. Un client particulier n’a pas de SIREN : la mention ne le concerne pas.
Nature de l’opération : biens, services, ou les deux
La facture doit indiquer s’il s’agit d’une livraison de biens, d’une prestation de services, ou des deux. Pour un contrat d’entretien, tonte, taille, débroussaillage, c’est en principe une prestation de services. La vente de végétaux sans plantation relève plutôt de la livraison de biens. Un chantier de création qui fournit et plante peut combiner les deux : la qualification se discute avec votre expert-comptable, car elle a aussi des effets sur la TVA.
Adresse de livraison si elle diffère de l’adresse de facturation
Cette mention vise d’abord la livraison de biens. Dans le métier, le cas est fréquent : un client domicilié en ville qui fait planter une haie dans sa résidence secondaire, ou une entreprise dont le siège est loin des locaux que vous entretenez. Même pour une prestation de services, indiquer le lieu d’intervention évite bien des questions. Vérifiez ce qui est exigé dans votre cas.
Option pour le paiement de la TVA d’après les débits
Pour les prestations de services, la TVA est en principe exigible à l’encaissement. Certaines entreprises optent pour la payer d’après les débits, c’est-à-dire dès la facturation. Si c’est votre cas, la facture doit le mentionner. Cette option a une conséquence directe sur l’e-reporting des données de paiement, qui ne s’applique pas aux entreprises ayant opté.
Exemple commenté d’une facture d’entretien de jardin
Voici une facture fictive, construite pour l’exemple. Hypothèses : une entreprise de jardinage assujettie à la TVA, un client professionnel dont le siège est distinct des locaux entretenus, un contrat d’entretien facturé au forfait mensuel de 320 € HT, TVA au taux normal de 20 %.
| Zone de la facture | Contenu de l’exemple | Commentaire |
|---|---|---|
| En-tête | Votre dénomination, adresse, SIREN, numéro de TVA | Mentions classiques du vendeur. |
| Numéro et date | Facture n° 2027-0318 du 31 octobre 2027 | Numérotation continue, sans trou. |
| Client | Dénomination, adresse du siège, SIREN du client | Nouvelle mention, indispensable pour l’acheminement. |
| Lieu d’intervention | Adresse des locaux entretenus | Différente du siège : à faire figurer. |
| Nature de l’opération | Prestation de services | Nouvelle mention. |
| Période | Passages d’octobre 2027 | Date ou période de la prestation. |
| Ligne | Forfait mensuel : tonte, taille des haies, ramassage des feuilles, évacuation des déchets verts | Désignation précise, quantité 1, prix unitaire 320,00 € HT. |
| Totaux | 320,00 € HT, TVA 20 % : 64,00 €, total 384,00 € TTC | TVA ventilée par taux. |
| Paiement | Échéance, taux des pénalités de retard, indemnité forfaitaire de 40 € | Obligatoires entre professionnels. |
| TVA sur les débits | Aucune mention | L’entreprise de l’exemple n’a pas opté. |
Ces informations figurent à la fois sur le PDF lu par votre client et dans les données structurées du fichier, comme l’explique notre page sur le format de facture électronique. Si vous êtes en franchise en base, remplacez la ligne de TVA par la mention 293 B ; la page consacrée à la facturation électronique en franchise en base de TVA reprend ce cas.
Les erreurs fréquentes sur une facture de paysagiste
- Le SIREN du client absent, ou celui d’une autre société du même groupe.
- Des lignes vagues comme « travaux divers », sans quantité ni unité.
- Aucune date de prestation sur les factures de contrats d’entretien.
- L’indemnité forfaitaire de 40 € oubliée sur les factures aux professionnels.
- La mention 293 B absente sur une facture en franchise en base de TVA.
- Une facture corrigée après envoi au lieu d’un avoir.
Collecter les SIREN manquants est la tâche la plus longue : elle figure en tête de notre guide pour se préparer à la facturation électronique.
Avec Jardilys
Des informations saisies une fois, reprises sur chaque facture
Dans Jardilys, un client peut avoir plusieurs jardins, et un contrat d’entretien couvrir plusieurs sites : le lieu d’intervention est connu avant même la facture. La facture se crée depuis le devis, le contrat ou le chantier, sans ressaisie, et elle est produite au format Factur-X, prête pour l’obligation de facturation électronique. Pour les entreprises en franchise en base de TVA, Jardilys y fait figurer automatiquement la mention 293 B, sans modèle à retoucher. Pour le détail des acomptes, situations et relances, consultez la page du logiciel de facturation pour société de jardinage, et pour la réforme dans son ensemble notre page facturation électronique 2026.
Voir la facturation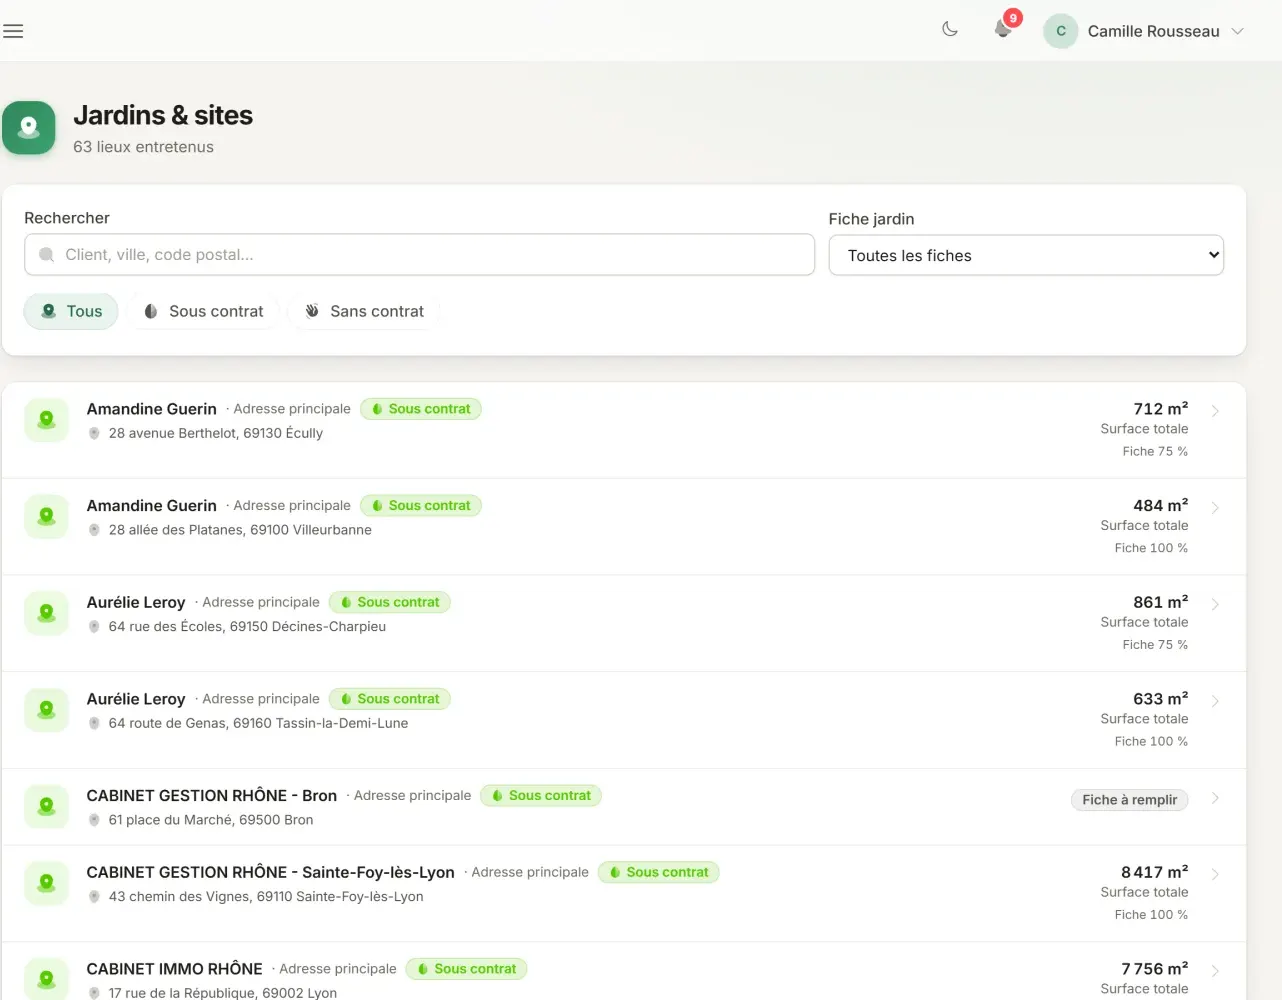
Faut-il indiquer le SIREN d'un client particulier sur la facture ?
Non. Un particulier n’a pas de SIREN, et il ne reçoit pas de facture électronique au sens de la réforme. Le SIREN du client ne concerne que vos clients professionnels, pour lesquels il devient une mention obligatoire. Pour vos particuliers, la facture garde les mentions habituelles : nom, adresse, date, détail des prestations, prix et TVA.
Quelle nature de l'opération indiquer pour un contrat d'entretien de jardin ?
En principe, un contrat d’entretien de jardin, avec tonte, taille et débroussaillage, est une prestation de services. La question devient plus délicate pour un chantier de création qui comprend la fourniture et la plantation de végétaux, qui peut mêler biens et services. Faites valider votre choix par votre expert-comptable, car il a des conséquences sur la TVA.
L'adresse du jardin doit-elle figurer sur la facture ?
La nouvelle mention vise l’adresse de livraison des biens lorsqu’elle diffère de l’adresse de facturation. Pour une prestation réalisée dans un jardin qui n’est pas à l’adresse du client, résidence secondaire ou locaux d’une entreprise, indiquer le lieu d’intervention reste une bonne pratique. Vérifiez avec votre expert-comptable ce qui est exigé dans votre situation.
Faut-il mentionner l'option pour la TVA sur les débits ?
Oui, si votre entreprise a opté pour le paiement de la TVA d’après les débits, la facture doit le mentionner. Sans option, la TVA de vos prestations de services est en principe exigible à l’encaissement et aucune mention n’est nécessaire. Ce choix influe aussi sur l’e-reporting des données de paiement : parlez-en avec votre expert-comptable.
Des factures complètes, sans y penser
Une démonstration en visio pour voir une facture d'entretien Jardilys, de la fiche client au fichier de facture électronique.